En 2026, les propriétaires immobiliers se retrouvent face à un choix crucial : opter pour un bail vide ou un bail meublé. Chacun présente des caractéristiques distinctes en termes de nature du logement, durée du bail, préavis, dépôt de garantie, charges locatives, fixation du loyer, fiscalité et profil des locataires. Ce dilemme nécessite une réflexion approfondie pour aligner rentabilité et simplicité de gestion.
Quels sont les avantages cachés de chaque option ? Comment maximiser la rentabilité tout en simplifiant la gestion locative ? Découvrez les clés pour faire le choix le plus judicieux et sécuriser votre investissement immobilier en 2026 !
Nature du logement : quel type de bail choisir ?
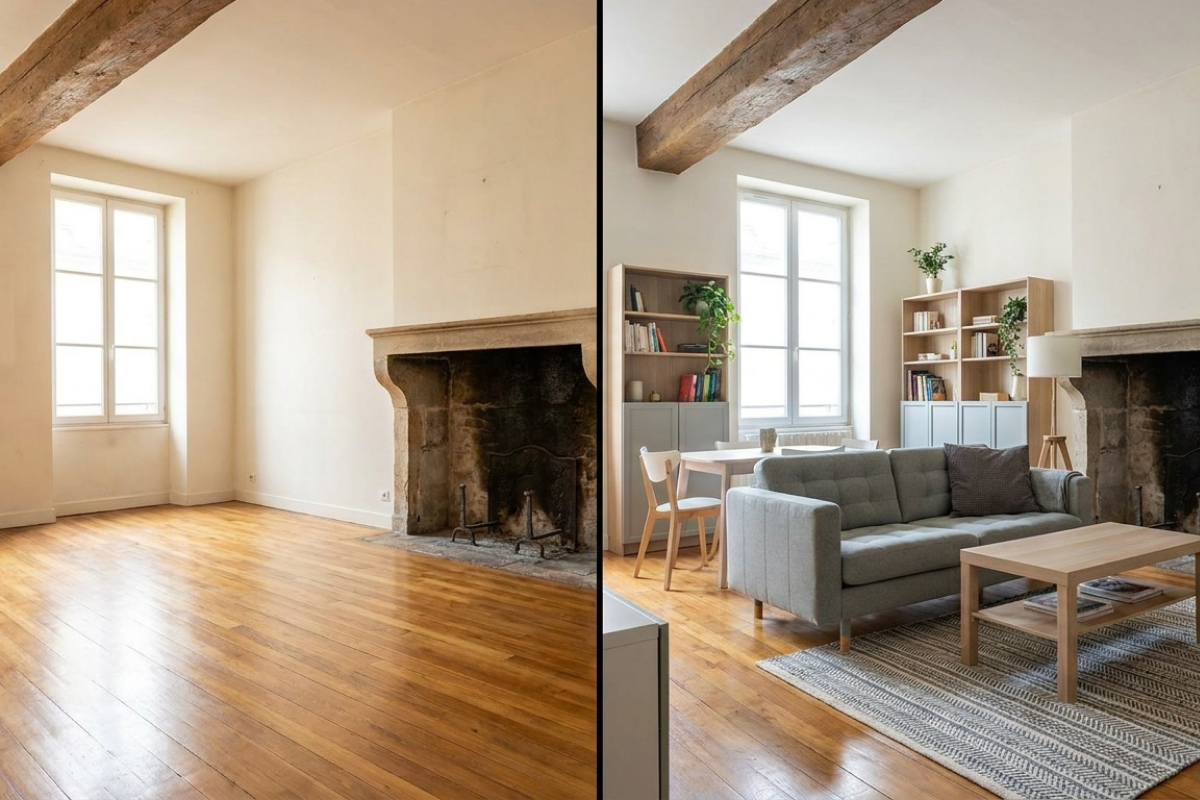
Un bail vide implique un logement sans mobilier, où le locataire doit apporter ses propres meubles, à l’exception des installations fixes. Cela offre une stabilité locative, mais nécessite un engagement plus long. En revanche, un bail meublé propose un logement équipé pour une occupation immédiate, avec un mobilier réglementé incluant couchage, rangements et équipements de cuisine. Cette option offre plus de flexibilité au propriétaire, mais implique une gestion plus active.
Les implications pour le locataire et le propriétaire diffèrent, influençant la durée d’engagement et la gestion locative.
Durée et flexibilité du bail : quelle option privilégier ?
Le bail vide, avec sa durée minimale de 3 ans, assure une stabilité locative précieuse pour les propriétaires cherchant une gestion simplifiée et peu chronophage. Cette option est souvent privilégiée par ceux qui souhaitent sécuriser leur investissement sur le long terme, en attirant des locataires stables, tels que des familles ou des ménages installés.
En revanche, le bail meublé, généralement d’une durée d’un an (ou 9 mois pour les étudiants), offre une flexibilité accrue. Cette option séduit les propriétaires désireux d’adapter rapidement leur stratégie locative, bien qu’elle nécessite une gestion plus dynamique et fréquente.
Fiscalité et rentabilité : quel impact sur votre stratégie ?
La fiscalité diffère selon le type de bail choisi. Un bail vide est soumis aux revenus fonciers, avec une option pour le régime micro-foncier ou réel. En revanche, un bail meublé relève des bénéfices industriels et commerciaux (BIC), avec des options micro-BIC ou régime réel. Ce dernier permet l’amortissement du logement et du mobilier, réduisant potentiellement l’imposition sur les loyers.
En 2026, ces régimes fiscaux influencent directement la rentabilité de l’investissement immobilier. Le choix entre bail vide et meublé doit donc être aligné avec votre stratégie fiscale, en tenant compte des implications comptables et de gestion.